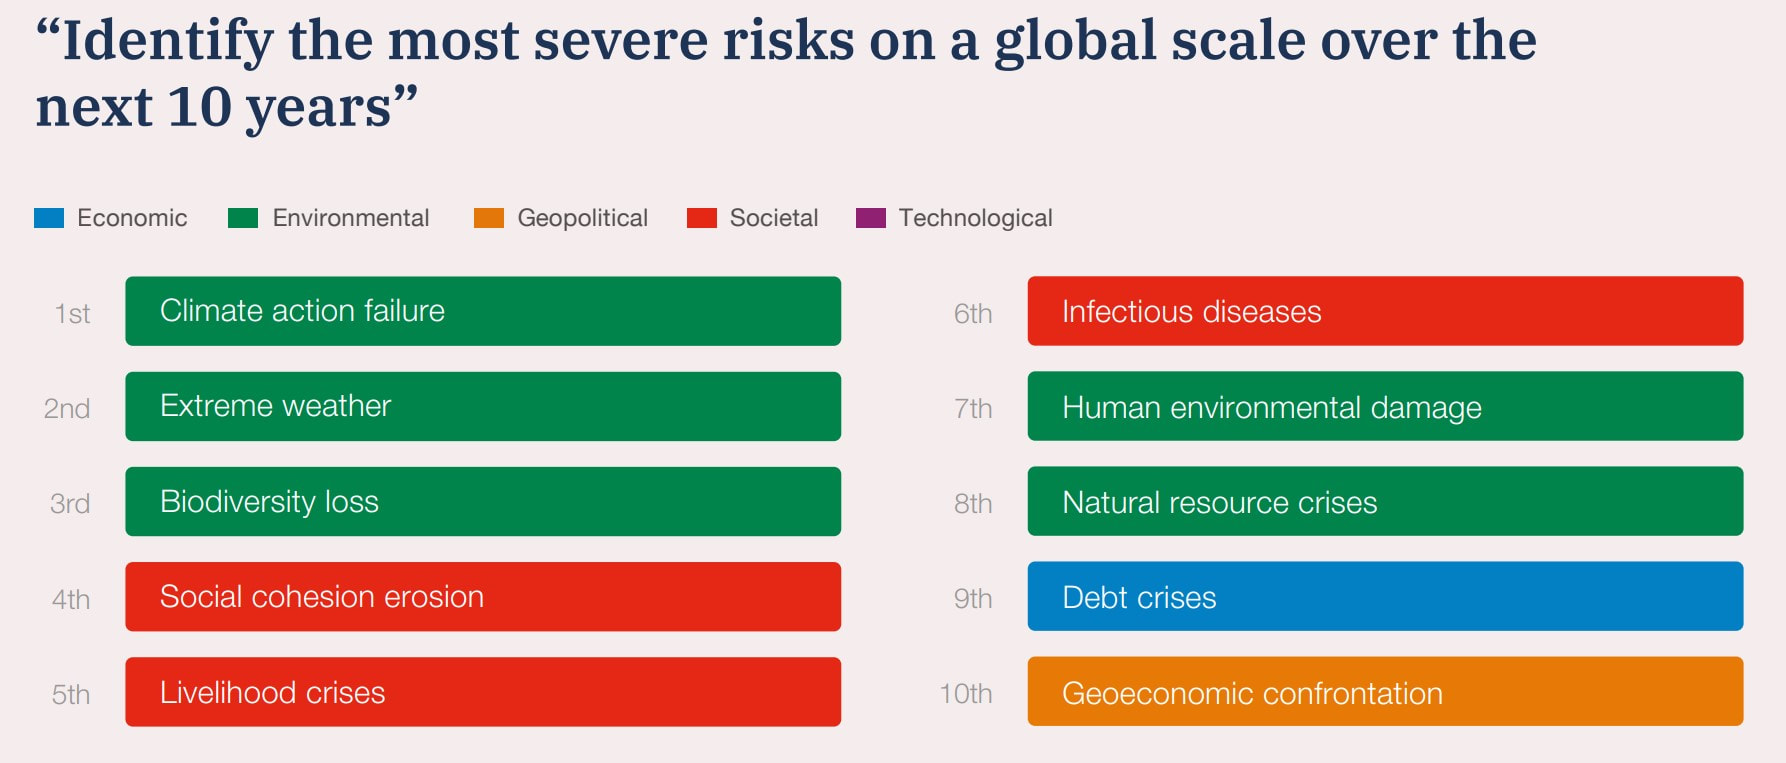
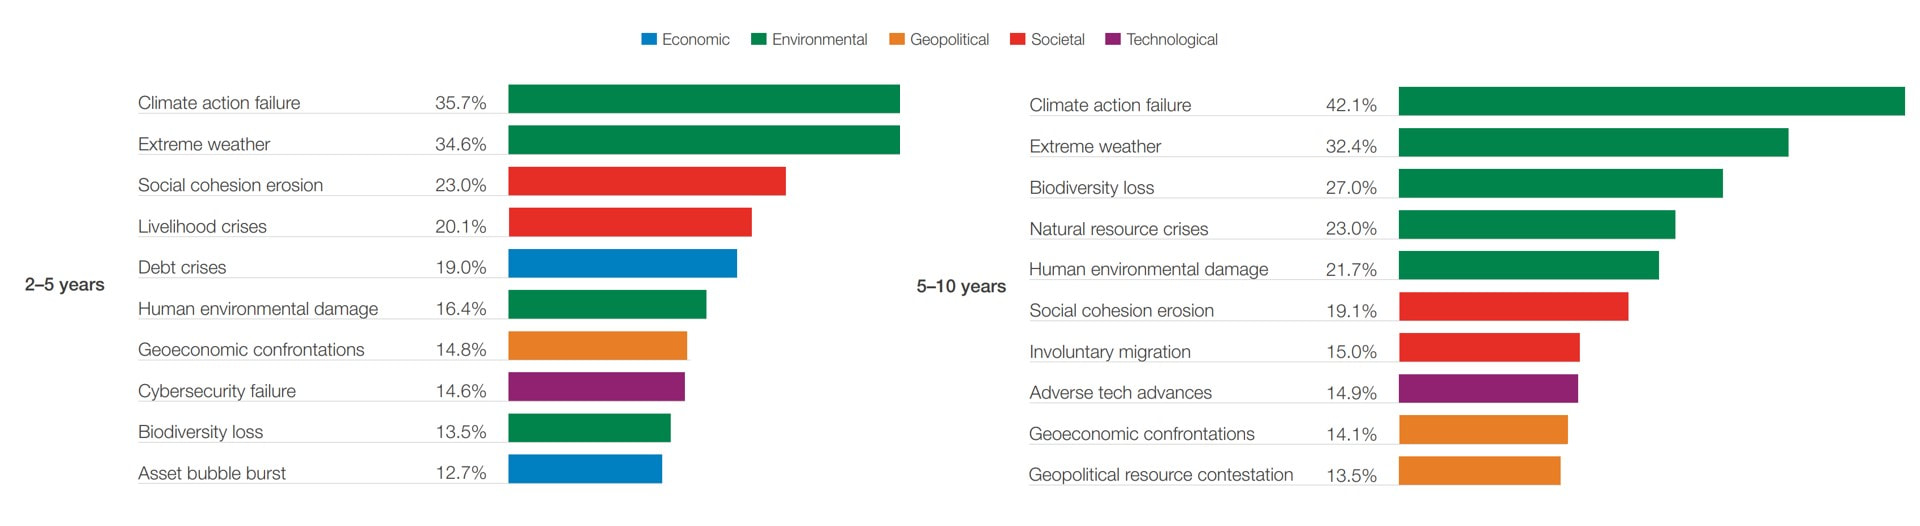
世界面臨「氣候緊急狀態」
臺灣的減排因應政策
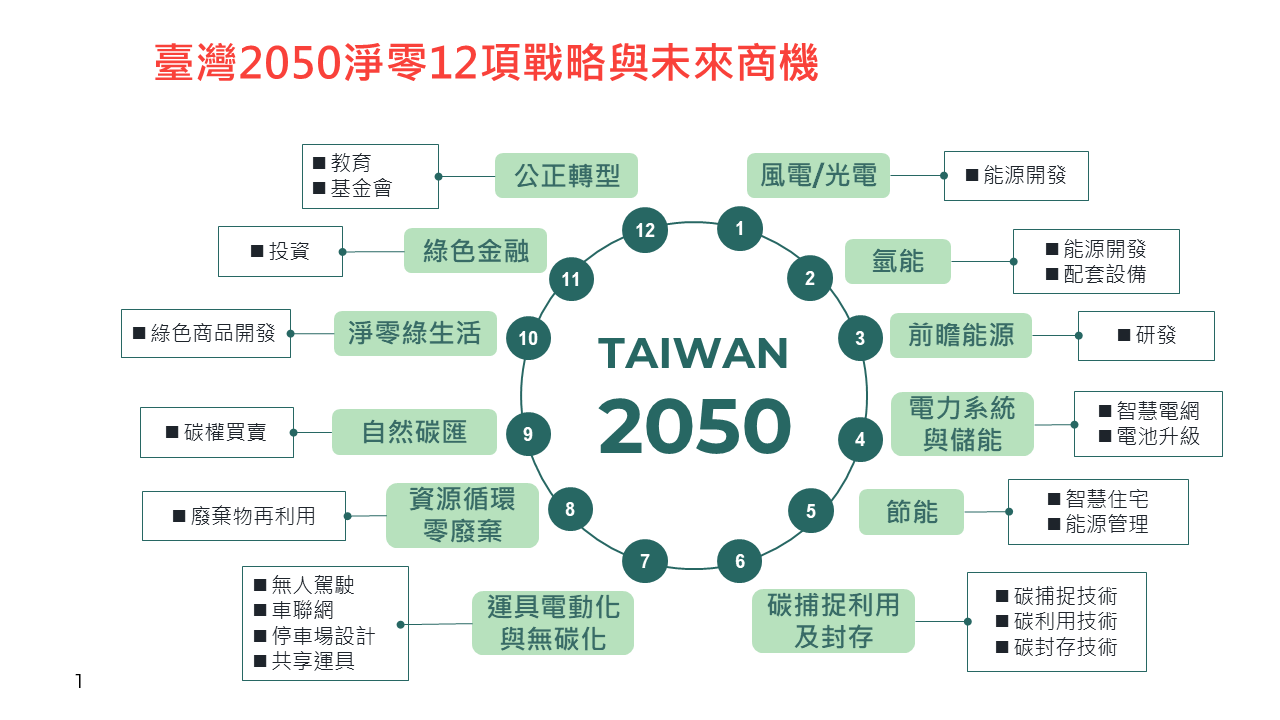
臺灣為與國際接軌,於2022年3月30日發布了2050淨零排放的路徑,在達成此路徑下也研擬了淨零12項戰略。這12項戰略下有許多可推動之措施,但企業要選擇哪項執行,除了考量技術、價格及所需推動與管理維護的人力、需要的時間等,最重要就是可以帶來的效益,但如沒有考量清楚,許多企業可能會落入為別人減排的循環裡。為什麼這麼說呢?
減排效益計算之三大原則
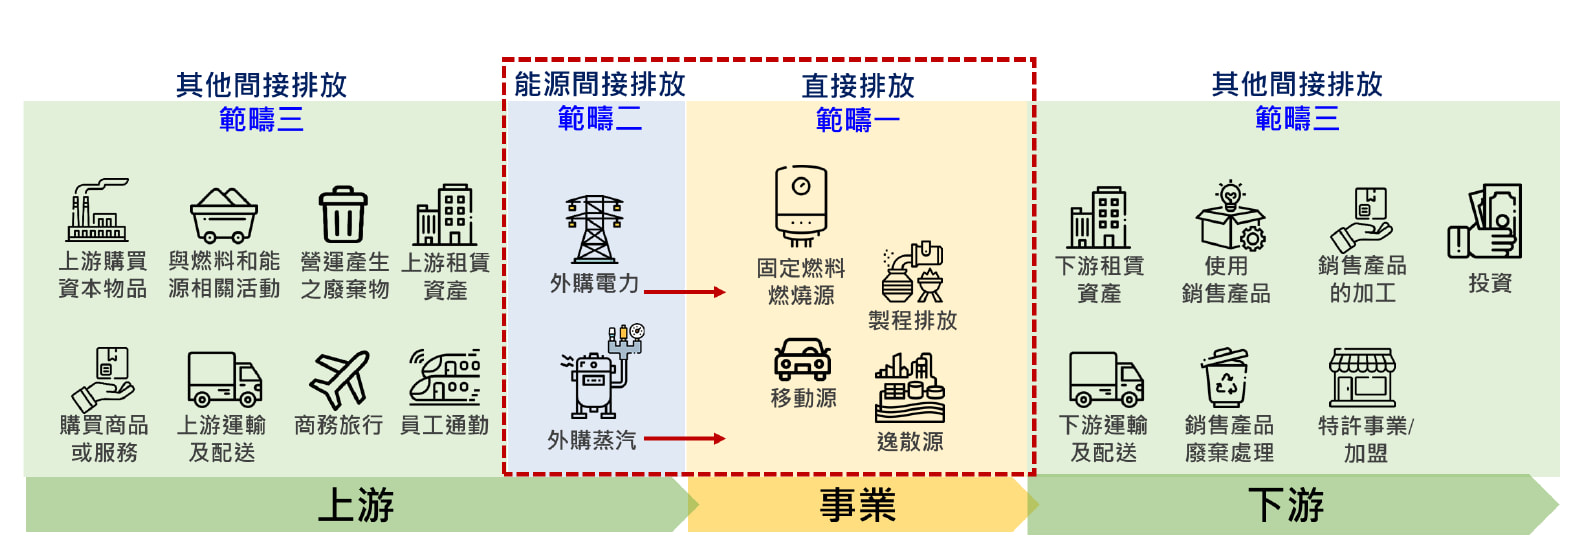
1.企業溫室氣體盤查到底盤查了哪些項目?
減排前需先盤查排放量,而要盤查哪些項目可應用ISO 14064:2018中的顯著性或重大性評估決定,由企業從各排放源對公司的排放大小、影響程度、數據可取得性與數據可信度等原則評估決定。盤查出來的排放量做為減排的基礎,也才能據以決策預計投入的減碳措施於各盤查項目可達到的效益,例如汰換為LED燈後的用電度數與原本用電度數的差別(範疇二)、鼓勵員工通勤搭乘大眾運輸工具或使用電動運具(範疇三)減少之排放等是否為值得推動的措施,以及是否可反映在盤查項目上,以利追蹤減排的目標達成率。
許多企業在導入減排措施後,每年都將前一年度的效益納入計算,例如今年度換了電動汽車,減少了用油,減少的用油所產生的排放量即代表當年度的減碳效益,隔年度就不應該再計算此效益,因隔年並沒有原先用油量的產生,故不適合將已經不存在的用量算成減排效益。每年度的減排可以累加(第1年+第2年+第3年……),但已發生過而沒有再產生的效益則不能重複計算(第1年+(第1年+第2年)+(第1年+第1年+第2年+第2年+第3年)……。切記,減排效益可累加,如2020年到2025年一共減了多少碳,或2025年較基準年減少多少碳,但累加效益僅屬於當年度,非上述所舉之逐年疊加。
3.減排的效益是在自身?還是供應鏈
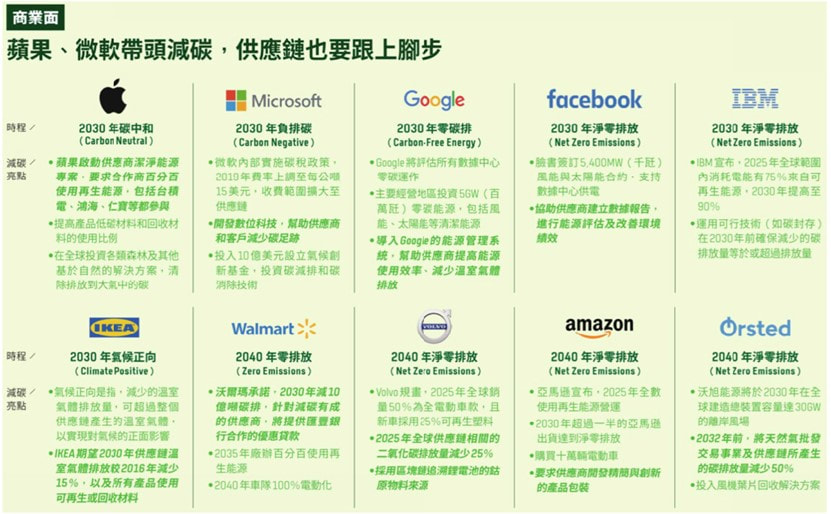
許多企業除有自身營運之溫室氣體排放外,最大宗的排放其實來自其供應鏈(上下游)。故國際上許多大型企業,如Apple、Amazon、Ikea等在制定其減排目標後,要求其供應商配合執行,如Apple要求其供應商百分百使用再生能源;Amazon要求其供應商減少產品包裝耗材並採用具創意之包裝方式;IKEA則要求其供應商於2030年較2016年減排達15%,並確保其所有商品均使用可再收或回收之原物料。
故企業在推動減碳措施時,需先釐清此措施是要減少自身的碳排,還是供應鏈的碳排,或是可能是減到間接排放源的間接排放對象上。這樣的範疇與對象釐清可有助於評估導入措施的優先性、期程與措施。例如,泰國的房地產業Sansiri PLC,在盤查其溫室氣體排放後,發現僅有約2.2%的排放量來自企業內部,其餘的97.8%則來自其產業鏈(如建案、轉投資等),故在設定2050年淨零排放的目標後,即透過與多方夥伴們建立研發團隊,在規劃新建案時,共同研擬節能減碳方案。目前與SHARGE及ION Energy合作,為建案設置電動車充電樁、太陽能屋頂及儲電設備,減少建案所產生之碳排。Sansiri PLC以3G執行方針在產業鍊上分段實施減碳策略:
(1) 綠色採購(green procurement):在2025年前,採購認證的低碳材料比例達到30%。
(2) 綠色建築與設計(green architecture and design):以永續生活為目標設計新建案。
(3) 綠色建設(green construction):使用節能減碳的工法與材料打造新建案。
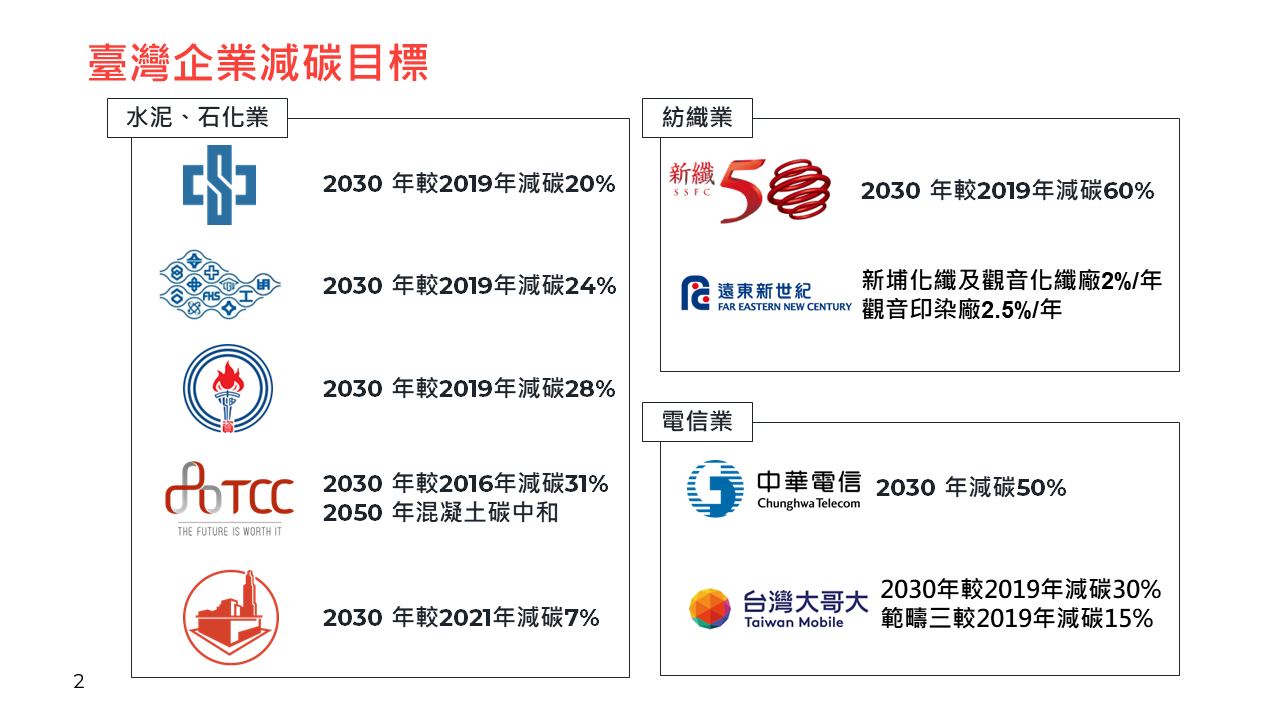
臺灣多家水泥、石化業、紡織業與電信業等也已擬定減碳目標,而這些目標也需要其供應鏈共同配合。
結語:減排前先清楚界定
作者介紹
|
任雅婷
WSP美商科進栢誠工程顧問有限公司台灣分公司 工程師,水環事業部
|