焚化廠的角色,正在被重新定義
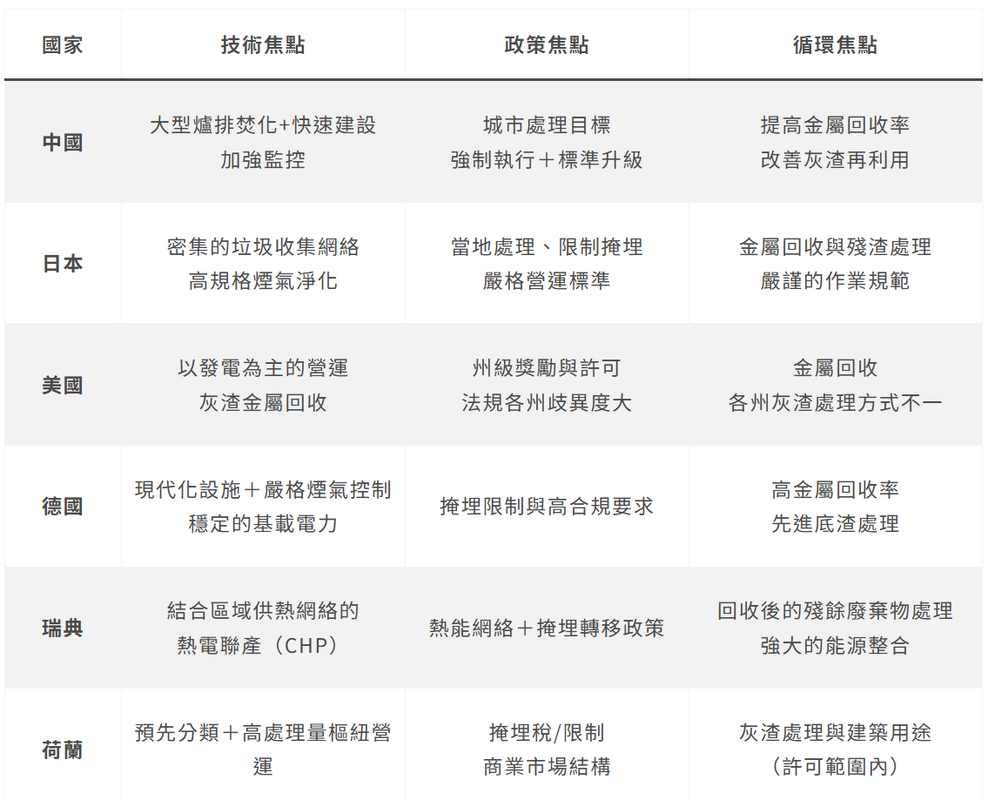
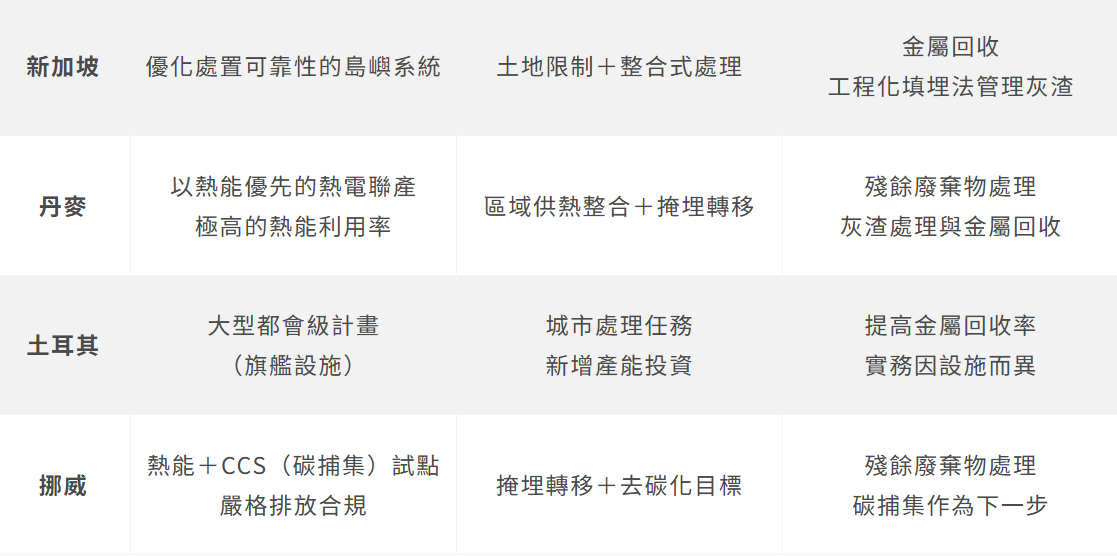
上述差異也反映出,WtE 並不存在一套可直接複製的標準答案。在此背景下,如何在不同條件下建立穩定且可因應環境變動的運作模式,逐漸成為 WtE 由「設備導向」走向「系統導向」過程中的核心議題。
台灣 WtE 面臨的,不只是設備老化
1. 廢棄物熱值上升,壓縮處理量能
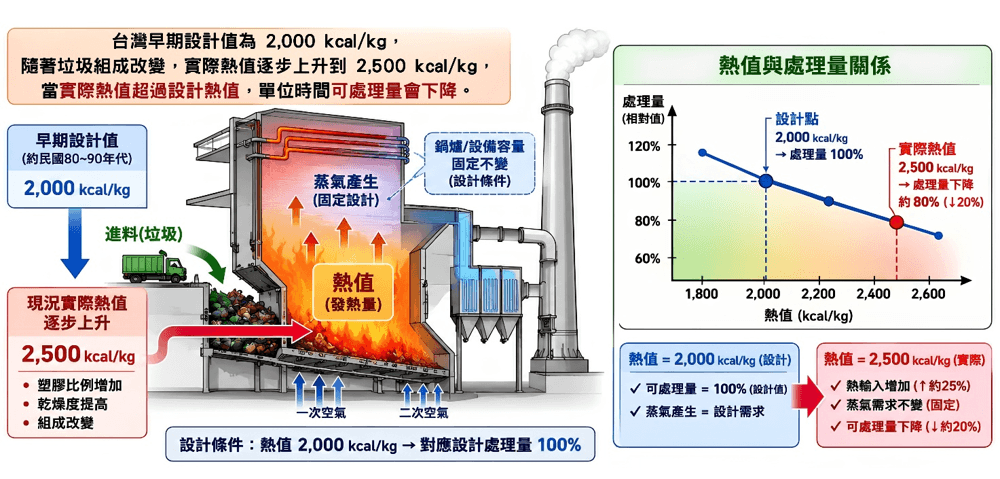
近年塑膠包材與高熱值可燃物比例增加,使進廠廢棄物低位發熱量(LHV)由早期約 2,000 kcal/kg,逐步提升至 2,300 ~ 2,500 kcal/kg,部分地區甚至更高。表面上看,較高熱值似乎有利於提高發電量,但對既有焚化系統而言,其鍋爐蒸發量、爐膛熱負荷與耐火材料條件,皆建立在早期設計基準之上,因此當實際進料熱值持續上升,總熱負荷接近設備限制時,系統反而需透過「降載操作」來維持安全運轉。
因此,廢棄物熱值提升,原本應有利能源產生,但在既有系統限制下,卻可能反而壓縮實際處理能力(如下圖1所示),這也是近年台灣部分焚化設施逐漸面臨的結構性矛盾。
除熱值外,廢棄物組成變化亦帶來新的操作壓力。隨含氯塑膠(如PVC等)使用比例增加,廢棄物中氯含量相對提高,在高溫燃燒環境下,易導致過熱器等受熱面產生氯化物誘發之高溫腐蝕與積灰問題。
當操作條件持續往更高蒸汽參數推進時,高氯環境下的腐蝕風險將顯著增加,即使採用高成本材料與堆焊工法,仍可能面臨加速劣化與爆管風險,顯示系統已逐漸受限於材料耐蝕性與設備壽命之間的工程折衷。
因此,問題並非單一材料強度不足,而是在燃料高氯特性下,既有系統逐漸逼近其可承受邊界,使焚化設施在提升效率與維持穩定運轉之間面臨更大限制。
3. 從「穩定處理」到「環境績效」的壓力
除燃料變動外,外部社會與法規要求亦正在快速調整。WtE 設施的角色已由過往單純的「廢棄物處理」,轉型為兼具能源供給、資源循環與環境管理的綜合基礎設施。這使得既有設施不僅面臨設備老化的物理限制,更面臨「環境績效升級」的挑戰,例如對碳排管理、發電效率與循環效益的更高期待。若系統仍停留在過去「只求穩定處理」的設計邏輯,將難以回應新興的政策門檻與競爭壓力,這正是既有系統亟需升級轉型的關鍵動力。
從國內案例與國際碳政策看WtE發展趨勢
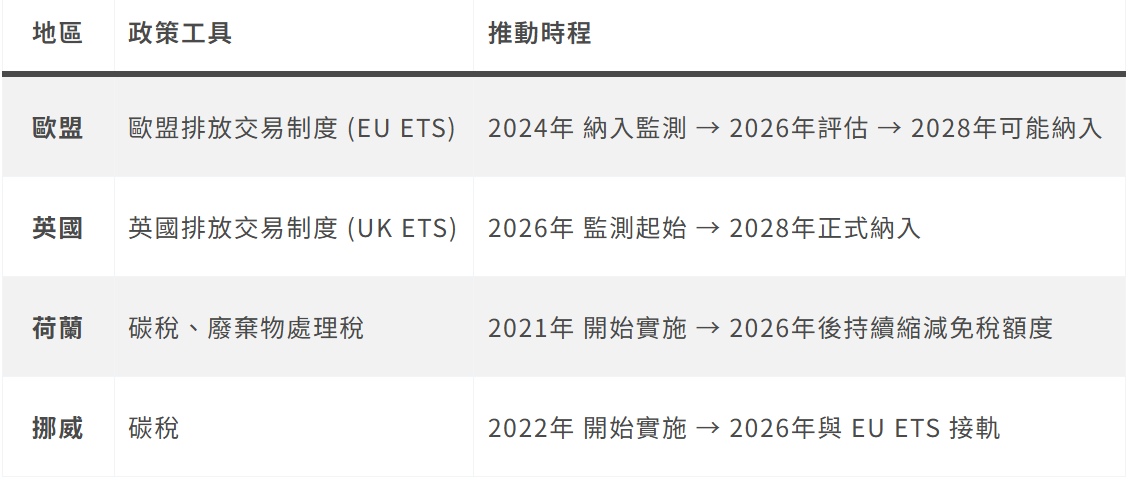
放眼國際,WtE 的發展已逐步由工程參數導向,轉為政策與市場機制所驅動。近年各國透過碳定價與相關制度設計,逐漸將廢棄物焚化設施納入能源與碳管理體系,使其不再僅是處理設施,而成為需回應碳成本與循環政策的系統節點。整體而言,碳成本正逐步納入廢轉能系統之中,其影響不僅限於單一設施,而將連動回收、分選與能源利用方式的調整。相關國際WtE碳政策整理如表3所示。
1. 設計基線拉升與適應性提升
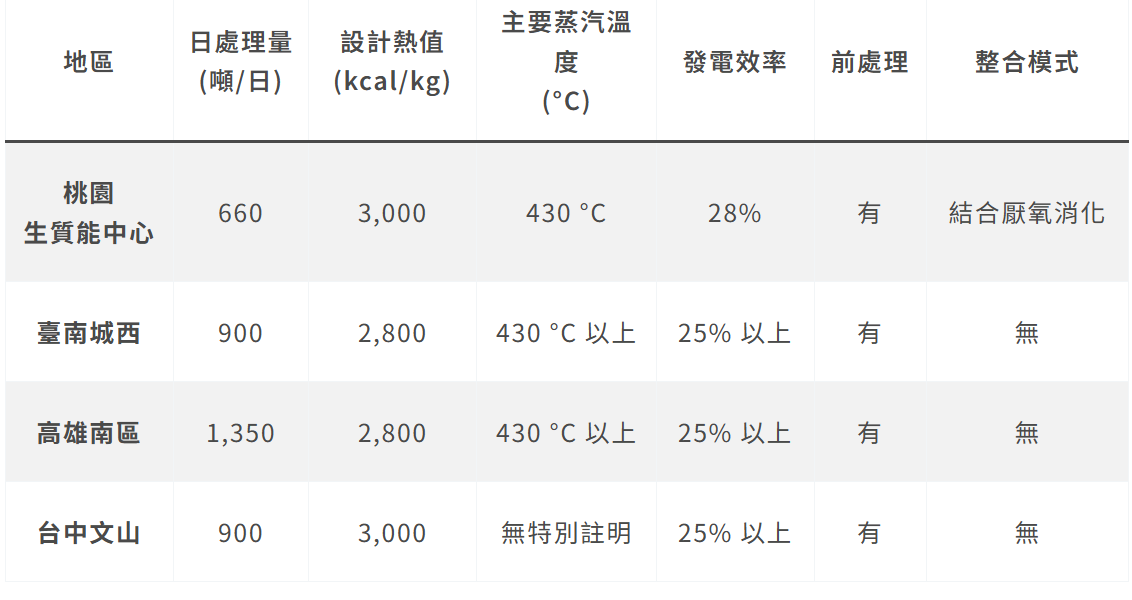
因應廢棄物熱值持續上升,近年焚化設施設計熱值基準普遍已提升至約 2,800~3,000 kcal/kg。然而,實務設計並非僅以單一標準值為依據,而多採用更寬幅操作區間(約 2,200~3,200 kcal/kg),以確保在燃料波動下仍具備穩定運轉之調適能力。
2. 材料與蒸汽條件的折衷仍存在
在前述高氯環境下所形成之材料限制影響下,目前焚化爐主要蒸汽溫度多穩定位於 430~450°C 區間,此一範圍並非單純技術上限,而是材料耐蝕性、設備壽命與維護成本之間的為係工程折衷之結果。亦反映出,即使透過高階材料與堆焊技術,焚化系統在高氯環境下仍受制於材料性能邊界,成為提升蒸汽溫度的關鍵限制因素。
3. 發電效率由「政策門檻」轉向「競爭指標」
在台灣現行制度下,焚化設施發電效率約25%為取得躉購費率之基本參考門檻,此一設定本質上屬於能源政策工具,用以引導設施設計達到一定能源利用水準。然而,實務上具競爭力之設計,多已提升至約26~29%區間。
4. 前處理已由附加選項轉為必要配置
隨燃料性質變動加劇,透過前處進行分選與均質化已逐步成為維持運轉穩定性的基本條件,而非附加功能。此一轉變顯示,焚化設計邏輯不僅包含「爐內控制」甚至包括「燃料源頭管理」,強調整體系統的穩定性控制。
5. 從單廠處理走向系統整合與資源樞紐
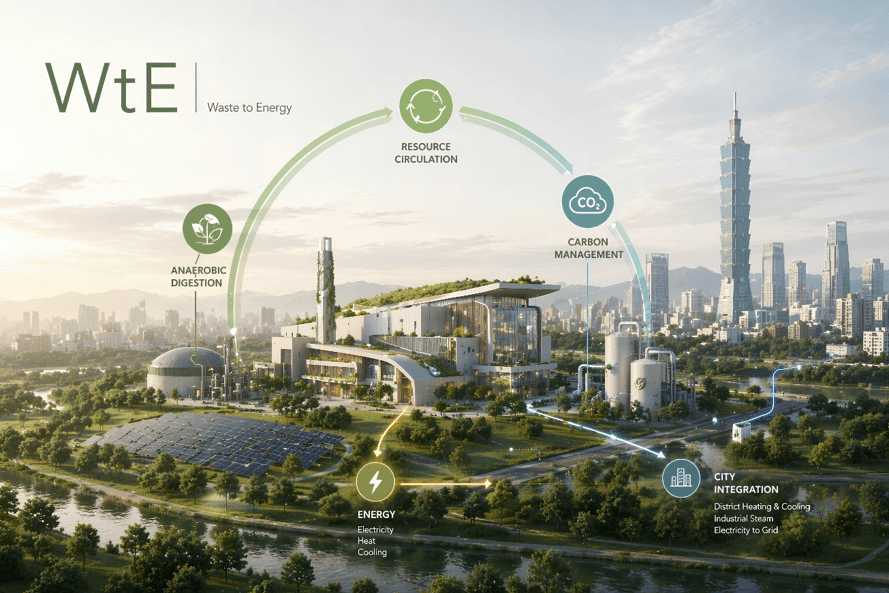
目前台灣多數焚化設施仍以單廠運作為主,僅桃園生質能中心展現初步的系統整合模式。然而國際案例(如新加坡、香港等土地高度受限地區)已逐步朝向跨設施協同、能源整合與資源循環發展。在台灣同樣面臨土地限制與掩埋空間壓力下,將焚化設施轉型為「資源與能源節點」,雖具備規劃與執行難度,卻為未來突破系統瓶頸的重要戰略方向。
6. 外部碳政策與減碳策略逐步重塑系統設計邏輯
隨淨零轉型推進,碳排管理已成為WtE發展的重要議題。儘管碳捕捉(CCS)技術尚未全面商業化,國際間已有試點案例持續推動。更重要的是,隨著全球碳定價機制成形,未來碳排放成本或許將成為焚化設施最具殺傷力的營運變數。因此,台灣應將 CCS 預留空間與試點計畫納入當前設施升級規劃,這不僅是環保訴求,更是為未來的營運財務韌性的超前部署。
WtE正從設備優化走向系統韌
對台灣而言,現有焚化體系仍多建立在過去設計前提之上,於熱值提升、高氯環境與政策轉型的交互影響下,逐漸顯現出系統調適能力不足的問題。近年更新案例雖已開始導入前處理、操作優化與部分整合設計,然整體仍處於由「設備導向」邁向「系統導向」的過渡階段。
放眼國際,隨碳定價機制與能源政策逐步深化,焚化設施的角色亦由單一處理端,轉為需同時回應能源、碳與循環經濟要求的基礎設施節點。此一變化顯示,WtE 的競爭力將不再取決於個別技術或設計參數,而在於系統在多重約束下的整體協調與整合能力。
對工程規劃與政策設計而言,關鍵已不在於單一技術導入,而是在於如何整合燃料、操作與制度條件,建構一套能長期回應不確定性的系統架構。
- Top 10 Waste-to-Energy Producing Countries in 2025
- High Temperature Corrosion in Waste-to-Energy Plants
- WSP:Integrated Waste Management Facility (IWMF), Singapore
- Zero Waste Europe urges comprehensive inclusion of waste incineration in EU Emissions Trading System
- UK Government confirms major UK ETS expansions: Maritime, waste, and carbon removals to be phased in
- Tax Plan for 2026: sustainability and taxation at a glance
- The Norway Tax Administartion: Implementing Environmental Taxes
- 近期參與廢轉能、循環經濟相關專案之資料
免責聲明
科進栢誠工程顧問股份有限公司盡最大的努力確保文章內容的準確性和完整性,但不對其中任何可能的錯誤或疏忽承擔責任。本文章內容不可作為法律依據或法律釋義。因參考本文章內容而導致的任何損失,WSP不承擔任何責任。如需尋求專業意見,請根據下方聯絡方式諮詢有關專業顧問。
|
關於WSP
科進栢誠(WSP)是世界領先的專業工程顧問公司,致力於「Future Ready」文化的倡議與實踐,凝聚全球智慧,為交通、環境、建築、電力及能源等領域提供專業的永續解決方案與策略諮詢服務。 聯絡我們:esmond.ou@wsp.com |
作者介紹
|
馬福宏 Mathias Mah
WSP科進栢誠工程顧問股份有限公司 資深工程師,地球與環境部
|