GRI是一個國際性的組織,成立於1997年,總部位於荷蘭阿姆斯特丹,其使命為推動企業的可持續發展。GRI準則制定了一系列的指引和要求,涵蓋了經濟、環境和社會三個面向:
- 經濟:包括企業的財務表現、經濟價值創造、供應鏈管理、客戶滿意度、公司治理、風險管理、反貪腐和合規性、股東權益等。指標如營業收入、利潤、資本支出、經濟增加值、公司治理結構、董事會組成、風險管理政策和措施等。
- 環境:包括企業的環境管理、資源使用效率、能源和水資源管理、溫室氣體排放、廢棄物管理等。指標如能源消耗、水資源使用、溫室氣體排放、環境許可和違規事項等。
- 社會:包括企業的社會責任、人權和勞工權益、社會投資和慈善事業、產品安全和質量等。指標如勞工人數、培訓和教育、員工滿意度、社會投資金額等。
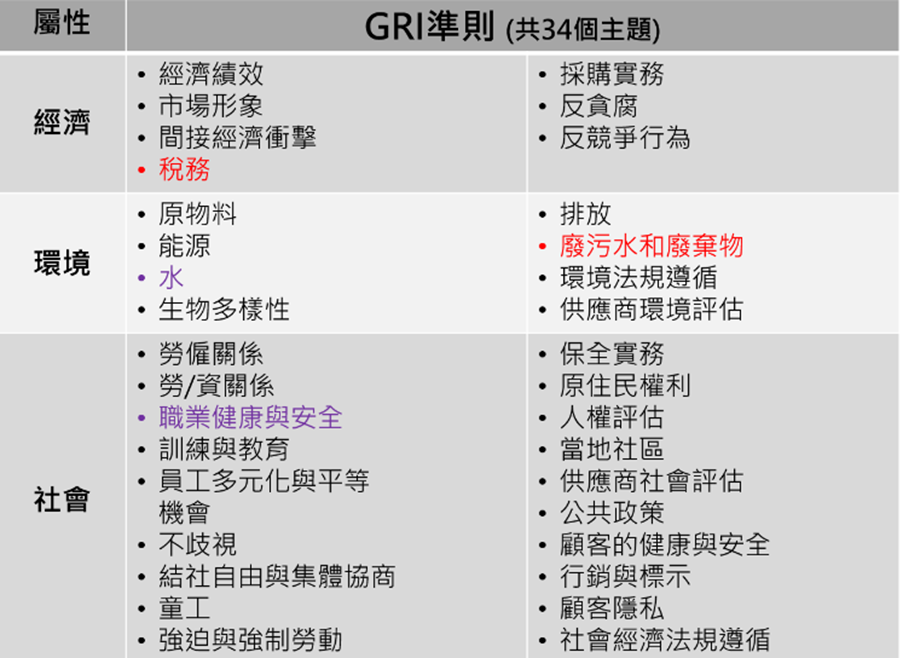
具體而言,GRI準則要求企業應於ESG報告中揭露其企業經營治理成果、環境改善相關作為及社會企業責任。這些指標有助於企業自身及其利害關係人全面了解企業永續發展表現,並提供了一個基於事實和數據的基礎,加強ESG報告的客觀性和可靠性。此外,GRI準則還提供了一個統一的報告格式,增加企業ESG報告之一致性及可比較性。
目前的GRI準則最新版本為2023年1月正式實施之「GRI準則2021」(GRI Universal Standards 2021)。在撰寫ESG報告前,企業需先確認自身產業類別所必須揭露的項目有哪些,來選擇和應用GRI準則中的報告主題和性能指標,將符合自身企業經濟、環境及社會等相關議題、成果及作為於報告中進行揭露,展示企業的經營理念、運營成果及其社會責任之履行情形,其揭露資訊的透明度及可信度越高,有助於提高企業的品牌形象和聲譽,以吸引更多投資及合作機會。因此,企業應該提供足夠的信息,以便讓利害關係人能夠清楚了解到企業的ESG發展情形和社會責任的實踐。報告應該包括定量和定性的訊息,並且應該是客觀、可驗證和可比較的,以增強報告的可信度,並確保企業不僅僅是進行口頭承諾,而是實際行動及可量化的成果,有助於企業與投資者、利害關係人和社會大眾之間建立更加互信的關係。
GRI準則的實施和ESG報告不僅僅只是一份技術文件,更需要企業在內部和外部建立一個永續發展的文化和價值觀,並與不同利益相關者合作,共同推動永續發展目標的實現。在GRI準則中,要求企業應設定不同期程之目標,並制定相應的發展策略和實踐計劃,定期監測和報告其進展,目的為鼓勵企業政策持續改進,以擁有更好的組織學習和創新能力。因此,企業應該持續改進其報告內容和質量,提高報告的可靠性和透明度,定期檢討和更新報告,並依據利害關係人的反饋及內外部環境之變化來不斷完善報告。
此外,GRI準則還要求應注重報告的透明度和可讀性,以及報告的獨立性和可驗證性。其中報告應以簡潔、清晰的方式來呈現,避免過多專業術語和難以理解的內容,充分揭示企業的經濟、環境、社會和治理狀況,並讓利害關係人能清楚理解及運用ESG報告中的提供之訊息;企業需確保報告內容的獨立性,意即報告應基於客觀和獨立的數據和訊息,不受到利害關係人的操控,並能夠通過驗證來證實其真實性和可靠性,包括內部及外部之驗證。
簡而言之,GRI準則作為一個全球公認的ESG報告標準,在推動企業實現永續發展目標方面發揮了重要作用,透過其結構化的框架和指引,GRI準則幫助企業全面了解和報告其在經濟、環境、社會和治理等方面的表現,並與利害關係人進行溝通和對話。而遵從GRI準則的企業可以從改進業績、增強企業形象、減少風險以及推動永續發展議程等多方面受益。
然而,值得注意的是,ESG報告只是一個開始,實現永續發展需要企業在實際操作和管理中付諸實際行動。報告應該是企業永續發展管理的一部分,並與企業的戰略和業務目標相一致。企業應與利害關係人保持積極的對話和參與,並不斷改進報告內容,以確保報告的真實性、客觀性、全面性和可驗證性。
作者介紹
|
陳夢筑
WSP科進栢誠工程顧問股份有限公司 副理,水環事業部
|