現行的 GRI 通用準則 2016(GRI 100系列)運行至今已約 5年的時間,為強化 GRI 準則的基礎,並 以最高標準要求組織完整、透明地揭露其營運活動對於經濟、環境、社會的衝擊情形(特別是負面衝擊),GSSB(全球永續性標準理事會,Global Sustainability Standards Board)於2019年發起本次的改版計畫,並於2021年10月5日正式公布新版 GRI 通用準則 2021(GRI Universal Standards 2021)。
新版 GRI通用準則的改版8要點
GRI 已於公布新版 GRI 通用準則當天同時召開線上研討會,說明此次改版的重要性、與現行版本的差異及後續相關規劃;領導力顧問為讓企業組織在即將到來的 正式施行日期(2023年1月1日)之前可以充分準備、提前布局,即時整理 8大改版要點 說明如下。 1. 調整編號與名稱:
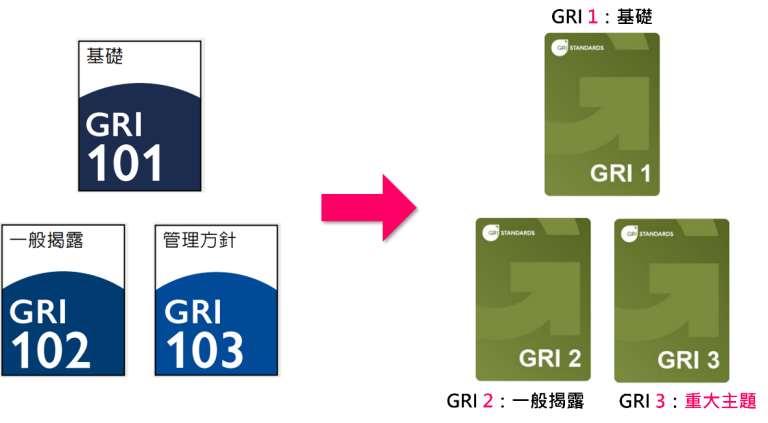
GRI將現行的 GRI 101、GRI 102、GRI 103調整為 GRI 1、GRI 2、GRI 3,其中 GRI 3的名稱從「管理方針」改為「重大主題」,前兩者則維持不變。
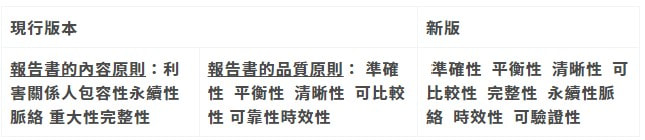
新版的報導原則將著重於報告的品質及其所揭露的內容,因此將現行的4大報告書內容原則與6項品質原則整併為共計8項原則。
▼GRI 報導原則之改版差異報
3. 一般揭露要求:
新版 GRI 通用準則不再區分核心或全面選項,凡遵循 GRI 準則進行 ESG 報告書編撰者須揭露 GRI 2:一般揭露 的所有項目,因此精簡了一般揭露的項目數,並對架構稍作整併與微調。
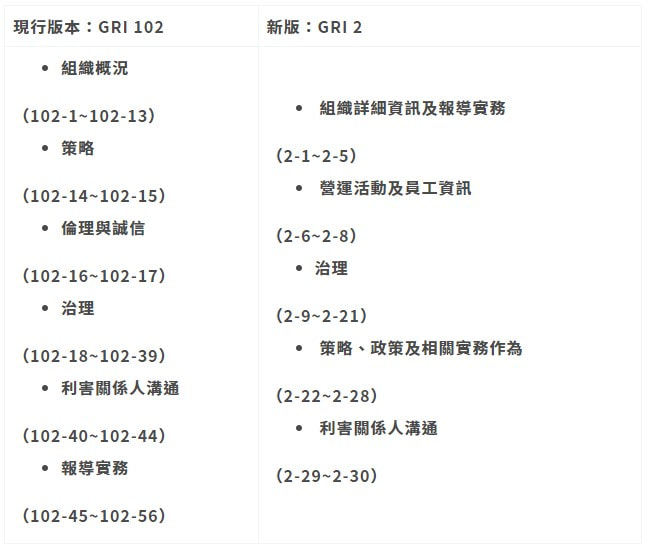
4. 強化核心價值:
GRI 2:一般揭露 不僅針對架構作出調整,更要求組織揭露其是如何將本次改版的核心價值-人權與盡職調查內化到組織環境中。(盡職調查:指鑑別、預防、減輕和陳述組織如何處理或因應真實及潛在負面衝擊的程序)
5. 重大主題鑑別程序:
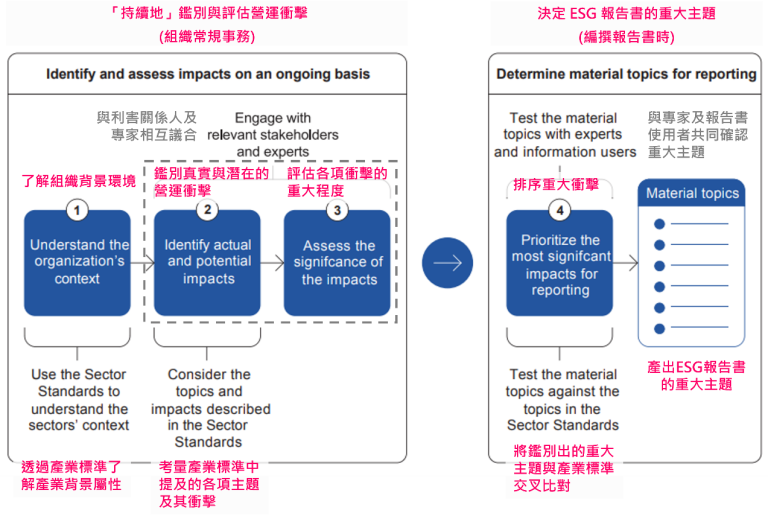
新版的 GRI 在 GRI 3:重大主題 中明確給予組織鑑別重大主題時宜遵循的程序指引,幫助組織有效鑑別重大主題,並順利揭露有關重大主題的條文要求。
▼新版 GRI通用準則對於鑑別重大主題之程序指引
6. 重大主題揭露要求:
GRI 3:重大主題 同時要求組織揭露其鑑別重大主題的實務流程(Disclosure 3-1)、重大主題列表(Disclosure 3-2)及重大主題的管理方針(Disclosure 3-3,此項包含原 GRI 103之報導要求及條文103-1、103-2、103-3、102-11)
7. 提供產業標準:
新版 GRI通用準則的一個重大轉變就是新增了產業標準(Sector Standards),其目的是為確保組織所鑑別出的重大主題確實相關於所屬產業的衝擊範疇,以避免組織間因鑑別分析的方法學不同,而造成重大主題偏誤的情形產生,以確保組織的報導品質與完整性,及與同屬性組織之間的揭露一致性;然而,產業標準僅是組織鑑別重大主題過程中的其中一項工具,並不能替代組織應有的常規性營運衝擊評估,或因此省略組織自身的重大主題鑑別環節。
8. 正式施行日期:
2023年1月1日 ,然企業組織若欲提前導入(用以編撰2021年的報告書),亦是可行的。(受管於臺灣證券交易所《上市/上櫃公司編製與申報永續報告書作業辦法》的企業仍需以該作業辦法之最新公告修正版本為準)
GRI 改版系列專文將推出
若想要了解更多有關 ESG報告書的資訊及服務 請點此看,也歡迎留言提問 與我們聯繫
來源網站:領導力官網
============ 延 伸 閱 讀 ============
SDGs案例系列-不論規模!大中小型企業為何應投入SDGs的實例說明
不理解什麼是SDGs嗎?用5P架構和婚禮蛋糕模型帶你一次搞懂!
企業永續發展關鍵:怎麼賺錢!一文看伊藤園集團作法
企業永續管理的關鍵是什麼?從CSR到ESG報告書撰寫
企業要如何滿足年輕人?千禧世代更在意「企業社會責任」
|
領導力企管|專業而創新的ISO輔導顧問公司
-Leadership連年獲得客戶最佳滿意,3,000間成功輔導案例,發出8萬張培訓證書,協助企業晉升跨國供應鏈,邁向全球市場 -專長:各項ISO輔導及培訓,ESG報告書,新版FMEA規劃服務 |